
BRED
- Évaluation
- 4,6
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
BRED - Captures d'écran
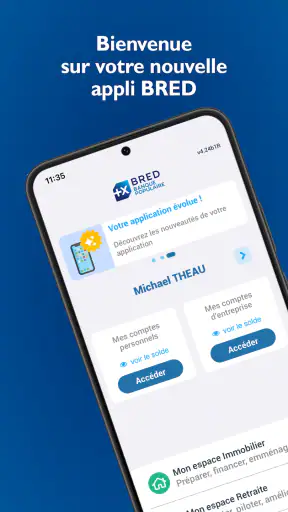
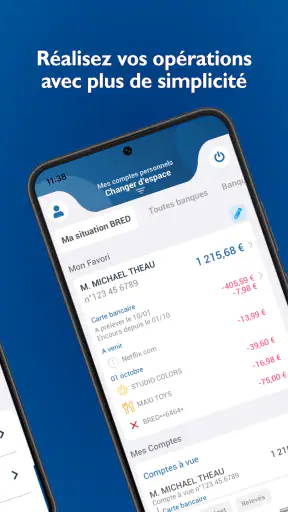
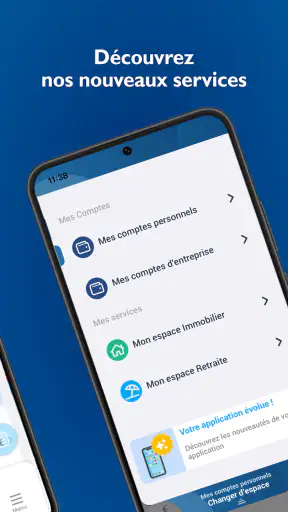
Avantages
- Application mobile claire et facile à prendre en main
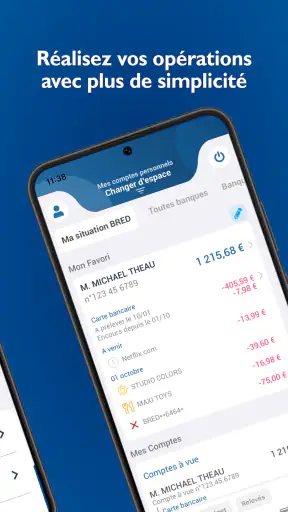
- Consultation des comptes et des opérations en temps réel
- Virements et gestion des bénéficiaires depuis l’application
- Authentification renforcée pour sécuriser l’accès
- Accès rapide aux messages et documents bancaires
Inconvénients
- Certaines fonctions nécessitent une connexion Internet stable
- Des mises à jour peuvent modifier l’interface ou les menus
- Les horaires de réponse du support peuvent être limités
- Quelques opérations restent réservées au site ou à l’agence
- La compatibilité peut varier selon l’âge du smartphone
BRED - Description
- Nom de l'application
- BRED
- Nom du package
- fr.bred.fr
- Développeur
- Bred
- Catégorie
- Finance
- Dernière mise à jour
- 23 nov. 2011
- Version
- 5.32
J’ai utilisé l’application BRED comme un prolongement mobile de ma relation avec la banque, et mon impression générale est assez claire : elle s’adresse surtout aux clients de Bred qui veulent consulter leurs comptes et gérer leurs opérations courantes sans passer par un ordinateur ou une agence. Ce n’est pas une application financière destinée à comparer des placements, suivre plusieurs établissements ou remplacer un outil spécialisé de budget. Sa valeur dépend donc d’abord de votre relation avec Bred, puis de la place que vous accordez au mobile dans votre quotidien.
Dans la catégorie des applications bancaires, elle mise sur une idée simple : rapprocher les opérations habituelles de l’utilisateur. Le développeur, Bred, la propose gratuitement, avec une classification PEGI 3, ce qui correspond à une application accessible au grand public plutôt qu’à un service réservé à un profil particulier. Son ancienneté, puisqu’elle est disponible depuis le 23 novembre 2011, se ressent surtout dans son positionnement : elle cherche moins à être un tableau de bord financier universel qu’un accès pratique aux services de sa banque.
Ce qu’il faut vérifier avant de choisir une application bancaire
Le premier critère n’est pas le nombre de fonctions affichées, mais la cohérence avec votre compte bancaire. Si vous êtes déjà client Bred, l’application peut éviter de nombreuses connexions au site web pour les besoins ordinaires. Si vous ne l’êtes pas, son intérêt est naturellement beaucoup plus limité : elle ne devient pas un comparateur de banques ni une solution indépendante pour centraliser vos comptes ailleurs.
Je conseille aussi de réfléchir à votre manière de gérer l’argent. Une application bancaire classique doit être jugée sur la rapidité d’accès aux informations utiles, la lisibilité des mouvements et la facilité à retrouver une opération. Pour moi, ce sont des éléments plus importants que l’accumulation d’outils secondaires. Quand je consulte mon compte dans la journée, je veux savoir rapidement où en est mon solde, vérifier une dépense récente et retrouver les informations nécessaires sans parcourir des écrans inutiles.
La version actuelle est la 5.32 et elle fonctionne à partir d’Android 7.0. Cela la rend accessible à de nombreux appareils Android encore utilisés, tout en donnant un repère concret aux personnes qui conservent un téléphone plus ancien. Sur iPhone ou sur un appareil Android récent, la vraie question sera moins la compatibilité générale que votre confort avec l’interface et les habitudes de sécurité de votre banque.
La réputation publique est plutôt favorable, avec une moyenne de 4,6 sur environ 99 000 évaluations. Je prends toujours ce type de chiffre avec recul : une note élevée indique que l’expérience convient à beaucoup de personnes, mais elle ne garantit pas que chaque parcours sera aussi fluide pour vous. Les clients qui attendent une gestion financière très poussée ne cherchent pas forcément la même chose que ceux qui veulent simplement consulter leur compte avant de faire une course.
Un usage quotidien plus utile qu’il n’en a l’air
Le cas le plus parlant est celui d’une dépense imprévue. Imaginez que vous soyez dans un magasin et que vous hésitiez à effectuer un achat important avant la fin du mois. Ouvrir l’application pour regarder le solde et les opérations récentes peut vous aider à prendre une décision raisonnable, surtout si vous avez déjà plusieurs prélèvements en attente dans votre esprit. Ce n’est pas une analyse budgétaire complète, mais c’est un contrôle immédiat qui évite de fonctionner uniquement à l’intuition.
Je trouve également pratique de consulter un mouvement peu après une opération. Une dépense qui semble inhabituelle n’est pas forcément une erreur : elle peut correspondre à un paiement différé, à un abonnement oublié ou à une transaction dont le libellé est moins évident que le nom du commerçant. Le fait de vérifier rapidement l’historique permet de distinguer une simple surprise d’un problème qui mérite une réaction plus rapide.
Un autre usage concret concerne les périodes où plusieurs paiements se rapprochent. Au lieu d’attendre de voir son compte à la fin de la semaine, je préfère regarder les mouvements récents avant de déplacer une somme ou de faire un achat. Cette routine demande peu de temps, mais elle est plus fiable que de garder plusieurs montants en mémoire. L’application devient alors un point de contrôle, pas seulement un endroit où l’on regarde son solde par curiosité.
Les points où l’application BRED est la plus convaincante
Son principal avantage est la proximité avec le compte Bred. Pour un client de la banque, l’intérêt vient du fait que l’accès mobile s’inscrit dans la même relation que les services bancaires habituels. Je n’ai pas besoin d’adapter mes recherches à une application générale qui essaierait de représenter toutes les banques de la même manière. Cette spécialisation peut sembler moins ambitieuse, mais elle rend le choix plus logique pour quelqu’un qui veut gérer son quotidien depuis un seul environnement.
Elle convient particulièrement aux utilisateurs qui alternent entre de petites vérifications et des consultations plus sérieuses. Une personne peut l’ouvrir pour confirmer un paiement, puis revenir plus tard pour revoir ses mouvements avec davantage d’attention. Cette souplesse est plus importante qu’elle n’en a l’air : les applications financières trop chargées donnent parfois envie de remettre la consultation à plus tard, alors qu’un accès simple encourage un suivi plus régulier.
J’apprécie aussi le fait que son prix soit gratuit. Cela ne signifie pas que tous les services liés à votre relation bancaire sont gratuits, mais l’application elle-même ne demande pas de paiement séparé pour être téléchargée. Pour décider correctement, il faut donc distinguer le coût de l’outil mobile de celui des produits bancaires que vous utilisez déjà. Cette distinction évite de choisir une banque uniquement parce que son application ne coûte rien.
La présence de plus d’un million d’installations montre également qu’elle est suffisamment adoptée pour être une solution connue dans l’écosystème Bred. Je ne transforme pas ce volume en garantie de qualité, mais il donne un indice utile : l’application n’est pas un outil confidentiel destiné à une poignée de clients. Pour une personne qui veut éviter les solutions expérimentales, cette continuité peut compter.
Ce que je vérifierais avant de lui confier toutes mes habitudes
Une application bancaire peut être agréable pour les opérations courantes et moins adaptée dès que l’on veut prendre du recul sur ses finances. Si votre objectif est de suivre une enveloppe alimentaire, de répartir des dépenses entre plusieurs comptes ou de visualiser des tendances sur une longue période, vous risquez de trouver plus de valeur dans une application budgétaire dédiée. BRED reste d’abord liée à la relation bancaire, tandis qu’un outil spécialisé peut être pensé autour de vos habitudes, quel que soit l’établissement qui détient votre argent.
Je ne la choisirais pas non plus comme unique outil si je devais surveiller plusieurs banques. Les agrégateurs financiers sont souvent plus pratiques dans ce cas, car ils réunissent différents comptes dans une même vue. Leur avantage est la centralisation ; leur contrepartie est qu’il faut accepter une couche supplémentaire entre vous, vos comptes et le service utilisé pour les regrouper. Pour quelqu’un qui privilégie la simplicité et ne possède qu’une relation bancaire principale, cette centralisation n’est pas forcément nécessaire.
Il faut aussi accepter qu’une application bancaire ne remplace pas tous les échanges avec un conseiller ou une agence. Une demande complexe, une situation personnelle particulière ou une décision engageante peuvent demander un accompagnement humain. L’application est très pertinente pour consulter et agir sur le quotidien, mais je ne la considérerais pas comme un substitut automatique à tous les canaux de la banque.
Enfin, l’expérience dépendra de votre téléphone, de votre connexion et de votre aisance avec les procédures de protection. Je recommande de ne pas attendre une urgence pour découvrir le parcours de connexion ou les étapes nécessaires à une opération sensible. Faites un premier essai tranquillement, dans un environnement familier, puis vérifiez que vous savez retrouver les informations dont vous avez besoin. Cette préparation réduit le stress au moment où vous devez consulter votre compte rapidement.
Trois méthodes pour en tirer davantage au quotidien
La première méthode consiste à utiliser l’application à des moments fixes plutôt qu’à la consulter de manière compulsive. Par exemple, je peux la regarder après une série de dépenses ou avant un prélèvement important. Le but n’est pas de surveiller chaque mouvement à chaque minute, mais de créer un rendez-vous régulier avec ses finances. Cette approche rend les informations plus faciles à interpréter et limite les décisions prises sous l’effet d’une inquiétude passagère.
La deuxième consiste à examiner le contexte d’une opération avant de conclure qu’elle est incorrecte. Notez mentalement la date de l’achat, le montant approximatif et le lieu où vous étiez. Quand un libellé paraît étrange, ces trois indices suffisent souvent à reconnaître une dépense réelle. Si le doute persiste, vous disposez alors d’éléments plus précis pour demander une explication, au lieu de signaler trop vite un mouvement simplement mal identifié.
La troisième est de séparer consultation et décision. Je peux ouvrir l’application pour vérifier un solde sans décider immédiatement de faire un virement ou un achat. Cette pause est utile lorsque plusieurs dépenses sont prévues. Elle transforme l’application en outil d’information plutôt qu’en déclencheur automatique d’actions. Pour les personnes qui ont tendance à réagir à un solde disponible sans penser aux paiements à venir, cette distinction est particulièrement importante.
Une quatrième habitude mérite d’être mentionnée : conserver une méthode personnelle pour les dépenses partagées. L’application peut vous aider à vérifier les mouvements, mais elle ne remplace pas forcément une note claire indiquant qui doit rembourser quoi. Dans un couple, une colocation ou un voyage, je conseille de noter séparément les dépenses communes et les dépenses individuelles. Cela évite de demander à l’application bancaire de résoudre un problème d’organisation qu’elle n’a pas été conçue pour traiter.
Comment elle se compare aux alternatives habituelles
Face au site web de la banque, l’application a l’avantage de s’intégrer plus naturellement à une consultation depuis un téléphone. Le site peut rester préférable sur un grand écran, notamment lorsque vous devez lire beaucoup d’informations ou effectuer une démarche qui demande davantage d’attention. Je vois donc l’application et le navigateur comme deux accès complémentaires, pas comme deux concurrents dont l’un devrait forcément remplacer l’autre.
Face à une application de budget, BRED gagne en proximité avec les opérations bancaires, mais perd en neutralité. Un outil budgétaire peut vous aider à classer vos dépenses selon vos propres catégories et à observer des habitudes qui dépassent un seul compte. En revanche, il peut demander plus de configuration et de discipline. Si vous voulez simplement connaître la situation de votre compte Bred, cette complexité supplémentaire risque de ne rien vous apporter.
Face à un agrégateur, le choix oppose surtout spécialisation et centralisation. L’application Bred est la voie la plus directe pour un client qui veut rester dans l’environnement de sa banque. L’agrégateur devient plus intéressant lorsque plusieurs établissements doivent être suivis ensemble. Je déconseille de choisir uniquement en fonction du nombre de comptes visibles : la bonne solution est celle qui vous permet de vérifier régulièrement vos finances sans abandonner l’outil parce qu’il devient trop encombrant.
Pour les personnes intéressées par l’épargne, l’investissement ou une vision patrimoniale, une application spécialisée peut offrir une lecture plus adaptée. Cela ne retire rien à l’utilité de BRED pour les opérations habituelles. Il faut simplement éviter de lui demander le rôle d’un service conçu pour analyser des objectifs financiers à long terme. Une application bancaire et un outil de pilotage financier peuvent se compléter, à condition de ne pas confondre leurs fonctions.
Le véritable coût d’un changement d’habitude
Passer d’un site web à une application mobile paraît simple, mais le changement demande quelques ajustements. Il faut prendre le temps de retrouver ses repères, comprendre où se trouvent les informations importantes et décider dans quelles situations le téléphone est plus pratique que l’ordinateur. Je recommande de commencer par une période d’observation : consultez vos mouvements, testez la recherche d’une opération et vérifiez que l’affichage vous convient avant de déplacer toute votre routine bancaire vers le mobile.
Changer d’application pour un agrégateur ou un outil budgétaire demande encore plus de préparation. Il faut recréer ses catégories, retrouver ses habitudes et accepter de consulter plusieurs interfaces si la centralisation ne fonctionne pas comme prévu. Le gain potentiel est réel pour une personne qui suit plusieurs comptes, mais il ne compense pas toujours l’effort pour un client Bred qui ne cherche qu’un accès clair à son compte principal.
Je conseille également de ne pas supprimer trop vite votre ancienne méthode. Gardez pendant quelque temps un accès de secours au site web ou votre organisation habituelle. Si l’application ne vous convient pas pour une démarche précise, vous pourrez passer à un autre canal sans vous retrouver bloqué. Cette approche est particulièrement utile pour les utilisateurs qui effectuent rarement des opérations bancaires et qui préfèrent ne pas réapprendre tout leur fonctionnement en une seule fois.
La question de la confiance compte aussi. Une application bancaire devient un outil très personnel : elle accompagne des consultations liées au salaire, aux factures, aux achats et parfois à des projets sensibles. Avant de l’utiliser régulièrement, je vérifierais que le téléphone est correctement protégé et que je reconnais bien les écrans de connexion. Ce conseil ne concerne pas uniquement BRED ; il devient simplement plus important quand l’application est utilisée comme porte d’entrée principale vers ses finances.
À qui je la recommande vraiment
Je recommande BRED en priorité aux clients de Bred qui veulent un accès mobile pratique à leur relation bancaire, qui consultent régulièrement leurs mouvements et qui ne souhaitent pas installer plusieurs outils pour des besoins simples. Elle paraît bien adaptée à l’utilisateur qui veut vérifier son compte avant une dépense, garder un œil sur les opérations récentes et gérer son quotidien depuis son téléphone.
Je la conseillerais aussi à une personne qui débute dans le suivi régulier de ses finances et qui a besoin d’un point de départ directement lié à son compte. L’application ne demande pas de construire tout un système de budget avant de devenir utile. Elle peut servir de première étape : regarder les mouvements, repérer les dépenses récurrentes, puis décider plus tard si un outil complémentaire est nécessaire.
En revanche, je choisirais une autre solution si votre priorité est de réunir plusieurs banques, d’obtenir une analyse budgétaire très détaillée ou de suivre des objectifs financiers avec une logique indépendante de votre établissement. Dans ces situations, une application de budget ou un agrégateur peut mieux correspondre à votre méthode. Ce n’est pas un défaut de BRED ; c’est une différence de rôle qu’il vaut mieux comprendre avant l’installation.
Avec une moyenne de 4,6 et une communauté d’environ 99 000 évaluateurs, l’application inspire plutôt confiance sur son adoption générale. Elle est gratuite, disponible pour Android 7.0 et versions ultérieures, et son classement PEGI 3 confirme qu’elle vise un public large. Je retiens toutefois surtout son adéquation avec le besoin : si vous êtes client Bred et cherchez un accès bancaire mobile sans détour, elle mérite clairement un essai.
Mon avis final est donc favorable, mais ciblé. BRED est un bon choix quand la simplicité et la proximité avec votre banque passent avant la centralisation ou l’analyse avancée. Je l’utiliserais comme outil quotidien pour consulter et suivre mes opérations, tout en gardant éventuellement un support distinct pour un budget familial complexe ou plusieurs comptes bancaires. Pour le bon profil, elle fait exactement ce qu’une application bancaire doit faire : rendre les vérifications courantes plus accessibles sans obliger l’utilisateur à transformer chaque consultation en séance de gestion financière.
Après plusieurs années d’évolution et avec sa version 5.32, BRED conserve une place logique pour les clients qui veulent retrouver leur banque sur mobile. Elle ne cherche pas à remplacer toutes les applications financières, et c’est justement ce qui permet de l’évaluer honnêtement. Installez-la si votre besoin est centré sur Bred et les opérations du quotidien ; passez votre chemin si vous attendez un tableau de bord financier multi-banques ou un coach budgétaire complet.
FAQ
Qu’est-ce que l’application BRED et à quoi sert-elle ?
L’application BRED est le service bancaire mobile de la BRED Banque Populaire. Elle permet aux clients de consulter leurs comptes, suivre les opérations récentes, effectuer des virements, gérer leurs bénéficiaires et accéder à différents services bancaires depuis un smartphone ou une tablette. Elle complète les services proposés en agence et sur le site internet, sans remplacer totalement le conseiller bancaire.
Comment se connecter à l’application BRED pour la première fois ?
Pour utiliser l’application BRED, il faut généralement être client de la banque et disposer de ses identifiants de banque à distance. Après l’installation, l’utilisateur doit suivre les étapes d’activation indiquées à l’écran, puis confirmer son identité selon les dispositifs de sécurité proposés par la banque. Une authentification renforcée peut être demandée, notamment lors de la première connexion ou d’une opération sensible.
Quelles opérations bancaires peut-on réaliser avec BRED ?
BRED permet d’effectuer plusieurs opérations courantes directement depuis l’application. Il est notamment possible de consulter le solde et l’historique des comptes, réaliser des virements, gérer certains bénéficiaires, visualiser les cartes bancaires et suivre les dépenses. Selon le profil du client et les services souscrits, l’application peut aussi proposer la gestion de produits d’épargne, de crédits ou de contrats d’assurance.
L’application BRED est-elle sécurisée pour consulter ses comptes et effectuer des virements ?
La sécurité constitue un élément essentiel de l’application BRED. L’accès est protégé par des identifiants, un code personnel et, lorsque l’appareil le permet, la biométrie comme l’empreinte digitale ou la reconnaissance faciale. Certaines actions peuvent nécessiter une validation supplémentaire. Il reste toutefois indispensable de ne jamais communiquer ses codes, d’éviter les réseaux Wi-Fi publics et de télécharger l’application uniquement depuis une boutique officielle.
L’application BRED est-elle gratuite et compatible avec tous les smartphones ?
Le téléchargement de l’application BRED est généralement gratuit sur les boutiques officielles Android et iOS, mais l’utilisation de certains services bancaires dépend des conditions prévues dans le contrat du client. La compatibilité varie selon la version du système d’exploitation et le modèle de l’appareil. Avant l’installation, il est conseillé de vérifier la configuration minimale demandée ainsi que de disposer d’une connexion internet stable.


